הודעה מוסדית (עקרון אפס חזקה Zero-Custody): תוכן זה הינו בעל אופי טכני והסברתי בלבד ואינו מהווה ייעוץ משפטי, אקטוארי או פיננסי. הפלטפורמה מתפקדת כספר חשבונות ניטרלי לתיעוד ראייתי, אינה מבצעת משמורת על כספים ואינה מחליפה את שיקול הדעת הבלעדי של הרשות הציבורית, חברות הביטוח המפוקחות על ידי SUSEP וערכאות הביקורת.
ביטוח ערבויות בחוק הרכש הציבורי החדש: רקע ומטרות אסטרטגיות
חקיקתו של <span dir="ltr">Federal Law 14,133 of April 1, 2021</span> (חוק המכרזים והחוזים המנהליים החדש של ברזיל) סימנה שינוי יסודי בניהול סיכונים ובהתקשרות בפרויקטי תשתית רחבי היקף. לאורך ההיסטוריה סבלו מיזמים ציבוריים רבים מעצירה מתמשכת ומנטישת אתרי בנייה כתוצאה מחדלות פירעון של קבלנים ומחוסר יכולתן של ערבויות כספיות רגילות להבטיח את סיום הפרויקט בפועל.
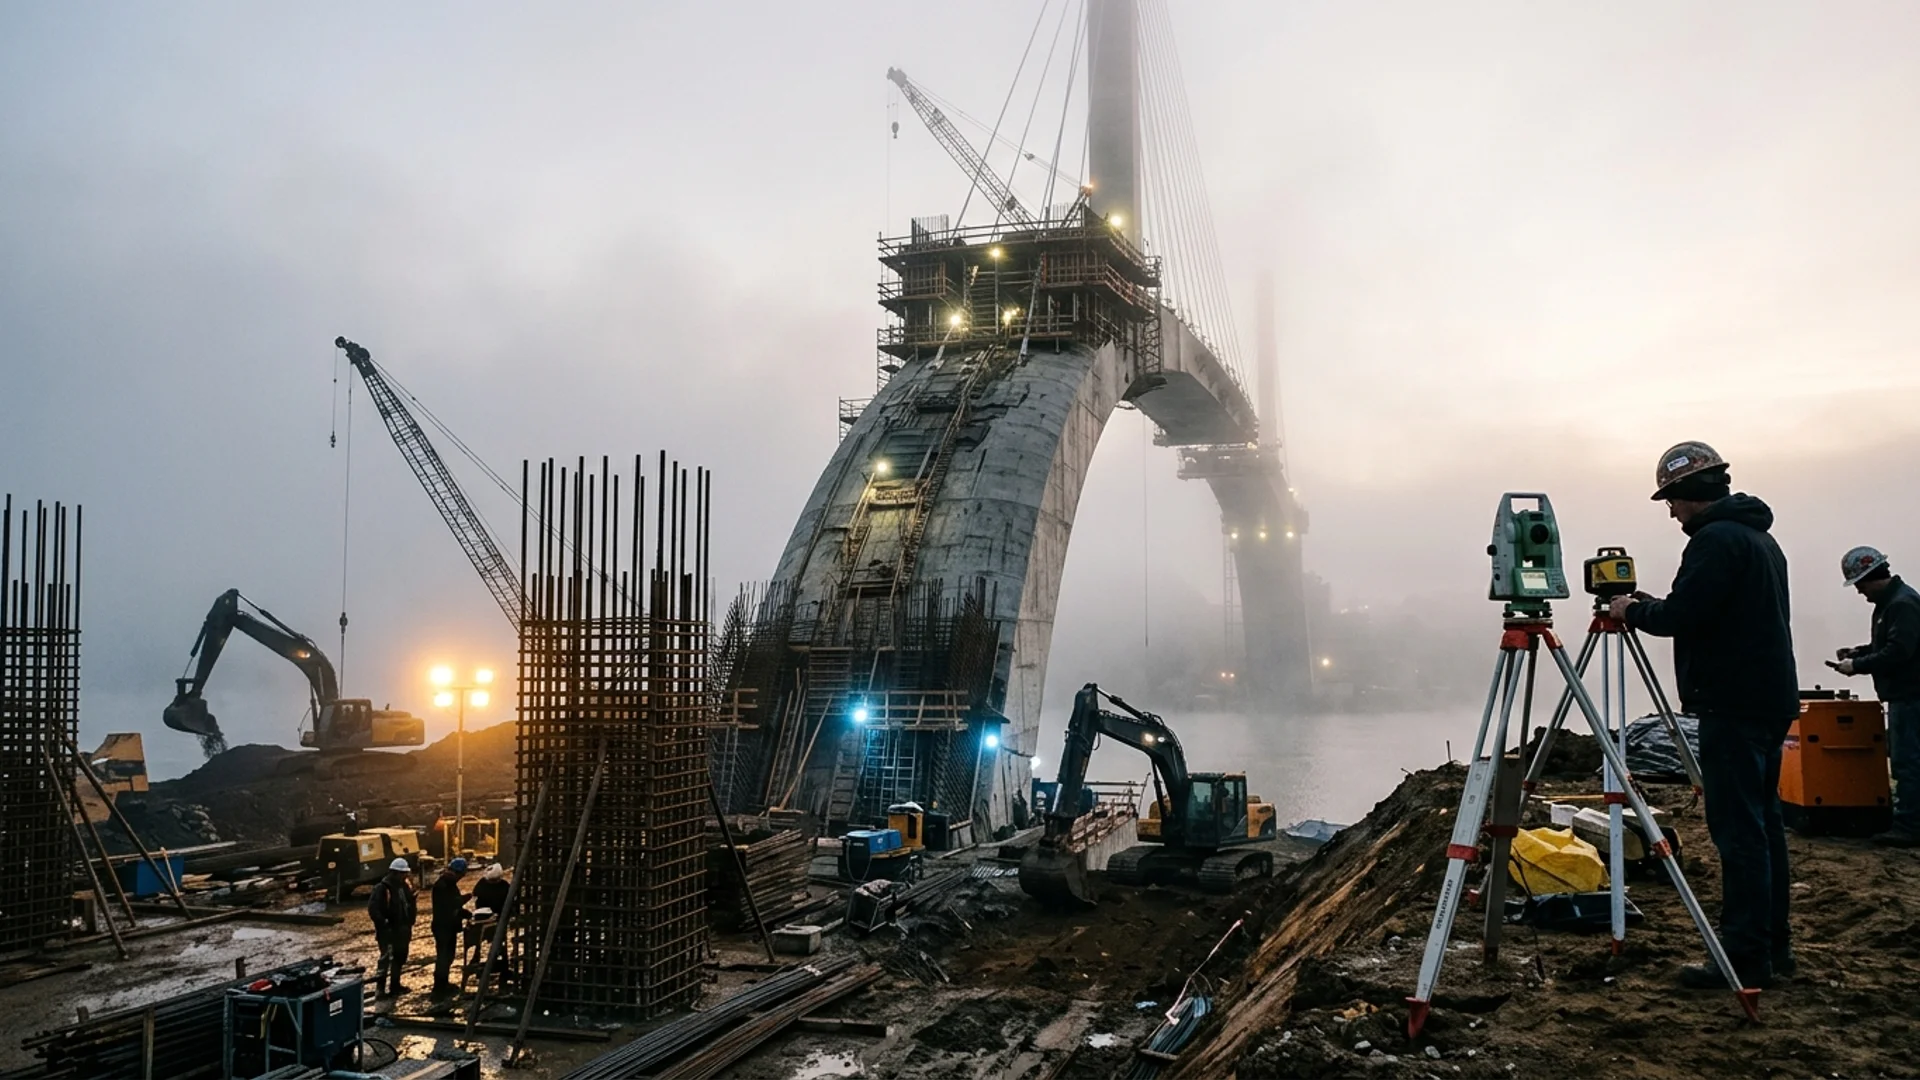
במסגרת חוקית זו, ביטוח הערבויות (Seguro-Garantia) חדל מלהיות כלי פיצוי כספי גרידא הפועל רק בדיעבד, והפך למנגנון המרכזי שמטרתו להבטיח את הרציפות הפיזית והמסירה המלאה של תשתיות ציבוריות חיוניות.
סעיף 96 לחוק 14.133/2021: ארבע צורות הערבות החוזית
סעיף 96 לחוק הרכש החדש מסמיך את הרשות הציבורית לדרוש ערבות ביצוע במכרזי עבודות, שירותים ואספקה, ומעניק לקבלן את הזכות החוקית לבחור באחת מארבע החלופות המוגדרות:
1. פיקדון כספי או איגרות חוב ממשלתיות: מונפקות ברישום דיגיטלי ומנוהלות במערכת סליקה ומשמורת מרכזית המאושרת על ידי הבנק המרכזי של ברזיל (BACEN);
2. *ביטוח ערבויות (Seguro-Garantia):* מונפק על ידי חברת ביטוח מורשית המפוקחת על ידי הרשות לפיקוח על הביטוח הפרטי (<span dir="ltr">SUSEP</span>);
3. *ערבות בנקאית (Fiança bancária):* מונפקת על ידי מוסד בנקאי המורשה לפעול בברזיל מטעם הבנק המרכזי;
4. *אגרת הון לצבירה (Título de capitalização):* מופקדת במוסד פיננסי מורשה ומשועבדת לביצוע ההתחייבות החוזית הראשית.
בעוד ששיעור הערבות הרגיל עומד על עד 5% משווי החוזה (או עד 10% לפי סעיף 98 בפרויקטים מורכבים), המחוקק קבע הסדר ייחודי ורב-עוצמה עבור מיזמי תשתית עתירי היקף.
זכויות כניסה (Step-In Rights): סעיף ההשתלטות וההמשכיות לפי סעיף 102
בעבודות הנדסיות בהיקף כספי ניכר, רשאית הרשות לקבוע במכרז דרישה לביטוח ערבויות בשיעור של עד 30% משווי החוזה, תוך הכללה מחייבת של *סעיף השתלטות והמשכיות (Step-In Rights / Cláusula de Retomada), המוסדר בסעיף 102 לחוק 14.133/2021*.
סעיף ההשתלטות מעניק לחברת הביטוח זכות וחובה פידוציארית לקחת לידיה, במקרה של הפרת חוזה על ידי הקבלן, את ניהול וביצוע הפרויקט ולהביאו לידי סיום מושלם, תוך כניסה בנעלי הקבלן לכל הזכויות והחובות החוזיות.
תנאי ההשתלטות: הפרת חוזה, הודעה רשמית וביצוע ישיר
הפעלת זכות ההשתלטות נעשית בהליך מנהלי מוסדר:
- קביעה רשמית של הפרת חוזה: כאשר מתרחש כשל יסודי או פיגור קריטי בלוחות הזמנים, הרשות מוציאה התראה רשמית לקבלן ולחברת הביטוח;
- מועד הכרעת המבטח: לחברת הביטוח עומד פרק זמן קבוע בדין להודיע על החלטתה: השתלטות ישירה על השלמת הפרויקט או תשלום הפיצוי הכספי עד לגבול האחריות בפוליסה;
- ביצוע ישיר או קבלנות משנה: בבחירה בהשתלטות, רשאית המבטחת לבצע את העבודה ישירות או להתקשר עם קבלנים מומחים בכפוף לאישור מקצועי מראש של הרשות, תוך שמירה על אחריותה המלאה למסירה.
המשכיות מושא החוזה: תחלוף זכויות (סוברוגציה) ושיפוי כספי
עם כניסתה של חברת הביטוח לביצוע העבודות לפי סעיף 102:
1. תחלוף בזכויות לקבלת תשלומים: החברה פטורה מתשלום פיצוי כספי מיידי כל עוד הבנייה נמשכת, ורוכשת את הזכות לקבל ישירות את כספי החשבונות החלקיים המאושרים;
2. גישה לכספי הפרויקט: כספי החשבונות המאושרים על ידי מהנדסי הפיקוח של הרשות מועברים לחשבון נאמנות ייעודי לפרויקט;
3. זכות שיפוי ותביעה: לחברת הביטוח נשמרת מלוא זכות התביעה כנגד הקבלן המפר והערבים להחזר הוצאות ההתארגנות וההפרשים הכספיים.
מטריצת סיכונים חוזיים: החלטת בית המשפט לחשבונות (TCU) מס' 2.622/2015
הצלחתה של פוליסת ערבות עם זכויות כניסה תלויה בחלוקה ברורה של האחריות במסגרת *מטריצת הסיכונים (matriz de riscos). בית המשפט הפדרלי לחשבונות (<span dir="ltr">TCU</span>), בפסיקותיו בעניין ממשל תאגידי ורכש ציבורי — ובראשן החלטת TCU מס' 2.622/2015-Plenário* —, גיבש עקרונות יסוד לחלוקה שיטתית של סיכונים ברכש ממשלתי.
הערת ממשל ודיוק משפטי (Anti-Overclaim): יובהר כי החלטת TCU מס' 2.622/2015 מהווה דוח ביקורת מערכתי על ניהול סיכונים ברכש הפדרלי ואינה מהווה רגולציה לפוליסות ביטוח פרטיות. הסמכות החוקית להסדרת הערבויות וזכויות ההשתלטות נובעת אך ורק מחוק 14.133/2021 ומהוראות הפיקוח של SUSEP.
מטריצת סיכונים תקינה מבחינה בבירור בין:
- סיכונים תפעוליים של הקבלן: תנודות בתפוקת עבודה, שינויי מחירי חומרים וליקויי ביצוע הנדסיים, המכוסים בפוליסת הביטוח;
- סיכונים באחריות הרשות: עיכובים בהיתרים סביבתיים, קשיים בהפקעות מקרקעין או תנאים גיאולוגיים בלתי צפויים שלא נכללו בתכנון המקורי;
- כוח עליון ונסיבות חריגות: אירועים המזכים בהשבת האיזון הכלכלי-פיננסי של החוזה לפי סעיף 124 ואינם נחשבים כהפרה מצד הקבלן.
חוזר SUSEP מס' 662/2022: האסדרה של ביטוח הערבויות
במישור הרגולטורי מוסדר ביטוח הערבויות בחוזר SUSEP מס' 662 מיום 11 באפריל 2022, אשר עדכן את הכללים החלים על השוק הברזילאי, העניק גמישות חוזית והתאים את ההוראות לחוק הרכש החדש.
החוזר מגדיר במדויק את מעמדם של שלושת הצדדים: *מבקש הביטוח (Tomador / הקבלן), המוטב (Segurado / הרשות הציבורית), וחברת הביטוח המבטחת (Seguradora)*.
כיסויים ביטוחיים ואיסורים רגולטוריים
בין העקרונות הבולטים בחוזר SUSEP מס' 662/2022:
- הגדרת מושא הביטוח (סעיף 3): הבטחת קיום מלא של התחייבויות הקבלן בהסכם הראשי ושיפוי הנזקים הנובעים מהפרתו;
- איסור כפל פיצוי (סעיף 23): נאסר במפורש שילוב של כיסויים המביאים לפיצוי כפול בגין אותה עילה או להתעשרות שלא כדין;
- תנאי יישום זכות ההשתלטות: פוליסות הכוללות סעיף כניסה מחויבות לפרט את לוחות הזמנים לבדיקות אתר, אמות המידה לבחירת קבלני משנה ונוהל העברת האחריות.
חיזוק פידוציארי: חשבון משועבד וחשבון נאמנות (Escrow)
על מנת להבטיח את הרציפות הפיננסית בעת כניסת חברת הביטוח להשלמת הפרויקט, נהוג להקים מבנה של *חשבון נאמנות מוגן (escrow account)*:
1. הפרדה מוחלטת של נכסים: תקציבי הרשות המיועדים לחשבונות חלקיים עתידיים מופקדים בחשבון בנק ייעודי ומפוקח בבנק המאושר על ידי BACEN;
2. שחרור כספים מותנה באישור הנדסי: כספים משוחררים אך ורק כנגד דוחות מדידה וביצוע המאושרים על ידי מהנדס רשום (<span dir="ltr">ART/CREA</span>) ובקרי חברת הביטוח;
3. חסינות מפני נושים אחרים: החשבון המוגן מונע עיקולים מנהליים, אזרחיים או תביעות עבודה הנובעים מחובות קודמים של הקבלן המפר.
יתרונות ואתגרים עבור הרשות הציבורית והקבלן
שילוב ביטוח ערבויות עם זכויות כניסה ומטריצת סיכונים מעניק יתרונות רבים לצד דרישות מקצועיות מוקפדות:
מילון מונחים מקצועי
שאלות נפוצות (FAQ)
האם הכללת סעיף השתלטות (Step-In Rights) מחייבת בכל מכרז ציבורי?
לא. סעיף ההשתלטות לפי סעיף 102 לחוק 14.133/2021 הינו רשות וחל בפרויקטי תשתית והנדסה גדולים שבהם נדרשת ערבות של עד 30%. במכרזים רגילים נקבעת ערבות סטנדרטית של 5% עד 10% ללא מנגנון השתלטות.
האם חברת הביטוח חייבת להשלים את הפרויקט באמצעות עובדיה הישירים בלבד?
לא. חברת הביטוח רשאית להתקשר עם קבלנים מומחים לצורך השלמת הבנייה, בכפוף לאישור מקצועי של הרשות הציבורית, תוך שהיא נותרת האחראית הראשית למסירה.
מה קורה אם חברת הביטוח בוחרת שלא להשתלט על השלמת הפרויקט?
אם חברת הביטוח דוחה את אפשרות ההשתלטות או אינה מודיעה במועד, היא נותרת מחויבת לשלם פיצוי כספי מלא לרשות הציבורית עד לסכום הפוליסה (עד 30% מהחוזה), דבר המאפשר לרשות לפרסם מכרז להשלמת היתרה.
האם החלטת TCU מס' 2.622/2015 קובעת את תנאי החיתום של חברות הביטוח הפרטיות?
לא. החלטת TCU מס' 2.622/2015 הינה מסמך ביקורת העוסק בממשל תאגידי וניהול סיכונים בגופים ציבוריים. תנאי החיתום וקבלת הסיכונים מוסדרים על ידי SUSEP ונקבעים במדיניות המבטחים.
מפת דרכים ליישום מבני
צינור ממשל מכרזים, קונסורציומים וניהול סיכונים (חוק 14.133/2021)
תהליך תפעולי בן 5 שלבים לציות ראייתי בין קונסורציומים של B2G, מבטחי SUSEP, רשויות מתקשרות ובתי דין לביקורת
הממשל התפעולי אוכף הפרדה תפקודית הדוקה: ניטור מכרזים, אימות אישורי מס ואינדוקס אבני דרך הנדסיות מהווים תשומות ראייתיות המבוקרות תחת מנגנון Maker-Checker כפול. הפלטפורמה אינה מעניקה ייעוץ משפטי ואינה פועלת כסוכנות ביטוח.
שלבי מחזור ממשל המכרזים ובקרת ערבויות: • Parte 1: Fase Pré-Certame (Etapas 1 a 3)
קליטת מכרזים ורדאר התראות (PNCP ורשומות רשמיות)
ניטור אוטומטי של מכרזים המפורסמים בפורטל הרכש הממשלתי הלאומי (PNCP / סעיף 174) וברשומות הרשמיות של ברזיל.
אימות תיעודי ומטריצת סיכונים (סעיפים 12, 15 ו-25)
הצלבת אישורי מס ותעסוקה (CND), מאזנים כספיים, יחסי נזילות והסדרת הסכמי קונסורציום באחריות משותפת (סעיף 15).
ממשל Maker-Checker ומסלול WORM (ונקו)
אימות כפול של הצעות ותקציבים, חישוב גיבוב הצפנה SHA-256 ושימור במצב WORM בלתי ניתן לשינוי עם חותמות זמן RFC 3161.
ערבויות וזכויות התערבות והשלמה Step-In (סעיפים 96 עד 102)
דוחות הנדסיים מותאמים לתמיכה באימות על ידי חברות ביטוח מורשות SUSEP בפוליסות ביצוע עם סעיפי כניסה והשלמה (עד 30% משווי החוזה).
מדידה ומתן דין וחשבון מבוקר (TCU ובתי דין)
גיבוש תיק ראיות כרונולוגי עם חוות דעת מומחים וחשבוניות מס לביקורת ממשלתית מול בית הדין הפדרלי לחשבונות (TCU).
עבור עבודות גדולות מעל 200 מיליון ריאל, החוק מאפשר לדרוש ערבויות של עד 30% משווי החוזה עם זכויות השלמה על ידי המבטח. הפלטפורמה מארגנת את מסלול אימות אבני הדרך.
מחסום רגולטורי: ונקו אינה פועלת כמשרד עורכי דין (אינה מספקת חוות דעת לפי חוק 8.906/1994), אינה מוסד בנקאי ואינה מבטחת מורשית SUSEP. היא פועלת אך ורק כתוכנה ניטרלית לתיאום ראיות.
1. גיבוש המכרז ומטריצת הסיכונים: ניתוח סיכונים הנדסיים וקביעת שיעור ערבות של עד 30% לפי סעיף 102;
2. בדיקת חיתום ויכולת כלכלית: הערכת איתנות הקבלן על ידי חברת ביטוח מורשית מטעם SUSEP;
3. הנפקת פוליסה עם סעיף כניסה: הפקת פוליסה דיגיטלית העומדת בהוראות חוזר SUSEP מס' 662/2022;
4. פיקוח ובקרה ראייתית שוטפת: מעקב הנדסי משותף של מפקחי הרשות וצוות מקצועי של חברת הביטוח;
5. הפעלת חשבון נאמנות (Escrow): תשלום עבור חשבונות מאושרים אך ורק דרך חשבון בנק ייעודי וסגור;
6. ניהול מקרה הפרה או סיום: במקרה של כשל, מסירת הודעה רשמית להפעלת זכות ההשתלטות או תשלום הפיצוי.
הודעה מוסדית סופית (עקרון אפס חזקה Zero-Custody): מסמך זה משקף את הדין החל במועד פרסומו ואינו מהווה תחליף לייעוץ משפטי או ביטוחי מקצועי. חברת Venko Total Group אינה מנהלת משמורת על כספים ואינה עוסקת בתיווך ביטוח.
מסקנות דוח המודיעין וממשל השחרור
- •ציות רגולטורי מלא: התאמה מוחלטת לחוק הרכש הברזילאי מס' 14.133/2021, חוק 13.303/2016 והנחיות CGU/TCU.
- •הפרדה קנונית ואפס משמורת: בידוד מוחלט בין תיאום ראיות אנליטי לבין משמורת בנקאית מפוקחת.
- •שלמות קריפטוגרפית בלתי ניתנת לשינוי: מעטפה מבוקרת עם גיבוב קנוני SHA-256 ועקיבות מלאה לפי RFC 8785.
- •מיגון מובנה בעת כשל (Fail-Closed): פעילות מוגבלת ומבוקרת בסביבת ייצור עם קוורום מלא של שערי אישור תקפים.