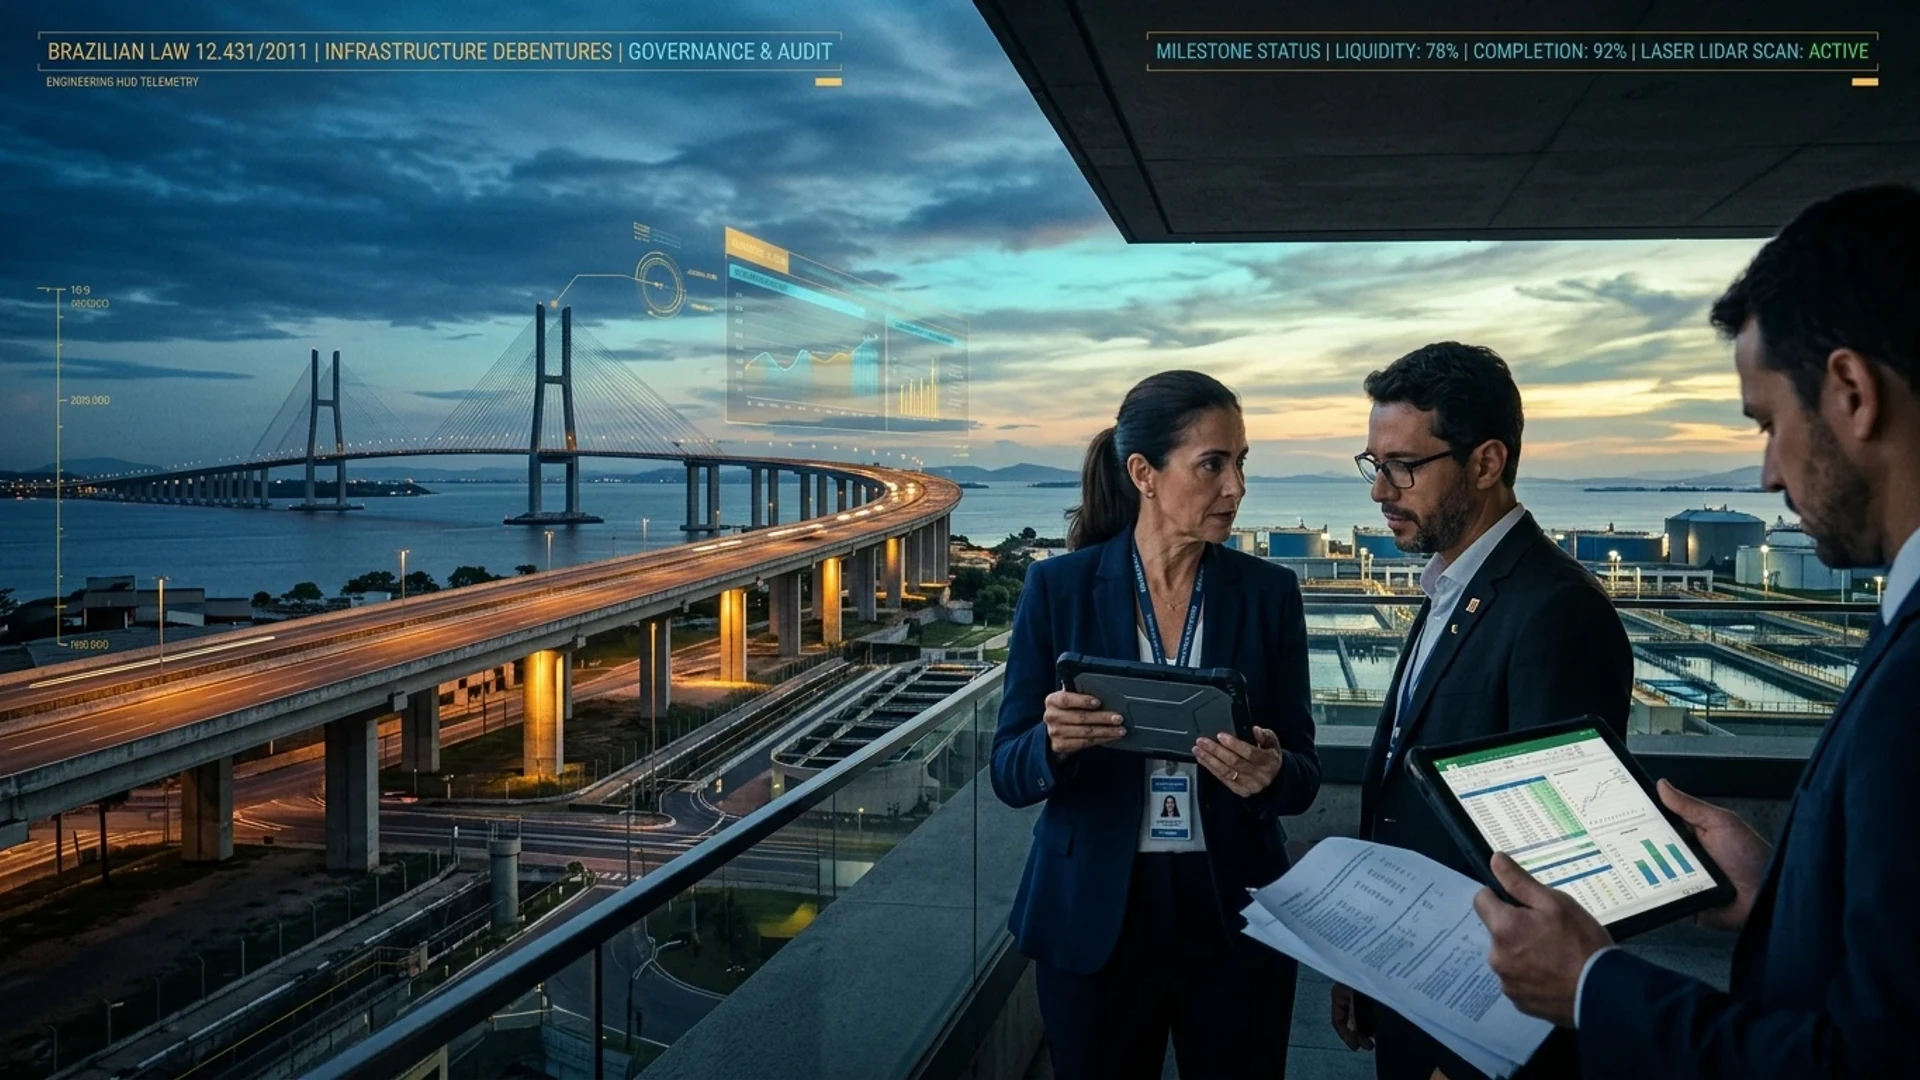
أدى هيكلة أدوات الدين طويلة الأجل وتوليد رأس المال السوقي في البرازيل إلى ترسيخ السندات المؤسسية (Debêntures) كأداة رئيسية لتمويل مشاريع البنية التحتية الكبرى (project finance). وتتضمن المنظومة التشريعية البرازيلية نظامين قانونيين متميزين لتحفيز القطاع: السندات المحفزة ضريبياً بموجب القانون الاتحادي رقم 12.431/2011، وسندات البنية التحتية للشركات المصدرة بموجب القانون الاتحادي رقم 14.801/2024.
التمييز بين هذين النظامين ليس مجرد اختلاف في المصطلحات: فهو يحدد المستفيد المباشر من الحافز الضريبي، والنظام المحاسبي للشخصية الاعتبارية المصدرة المؤهلة، والمتطلبات الإثباتية لتخصيص النفقات الرأسمالية الاستثمارية (CAPEX). وبالنسبة لشركات الامتياز للطرق السريعة والسكك الحديدية والموانئ ونقل الطاقة والصرف الصحي، يتطلب إصدار هذه الأوراق حوكمة دقيقة للتعهدات التعاقدية (covenants) تستلزم مطابقة معالم الهندسة الميدانية مع الحسابات المصرفية المقيدة.
إخلاء مسؤولية وتحديد النطاق المؤسسي: هذه المقالة مخصصة لأغراض إعلامية وتعليمية تتعلق بالحوكمة الوثائقية وإدارة الأدلة فقط. ولا تشكل استشارة قانونية أو ضريبية أو محاسبية أو هندسية أو توصية استثمارية. تخضع الالتزامات وشروط التعهدات وإجراءات صرف الحسابات حصرياً لصك الإصدار وعقود الضمان والقرارات الوزارية لكل مشروع.
1. التمييز التنظيمي بين النظامين القانونيين
- السندات المحفزة ضريبياً (القانون الاتحادي رقم 12.431/2011):
يختلف الحافز الضريبي وفقاً لفئة المستثمر والشروط القانونية المطبقة. بالنسبة للأفراد المقيمين في البرازيل، ينص القانون على معدل ضريبة دخل صفري (0%) في الحالات المؤهلة؛ وتخضع الكيانات الاعتبارية لمعاملة خاصة (مثل معدل 15% للكيانات المحددة قانوناً). ويجوز للمستستثمرين غير المقيمين الاستفادة من معدل الضريبة الصفري بموجب المادة 1 من القانون 12.431/2011، مع مراعاة شروطها ومتطلباتها التشغيلية واستثناءاتها القانونية.
- سندات البنية التحتية (القانون الاتحادي رقم 14.801/2024):
يُمنح الحافز الضريبي للشخصية الاعتبارية المصدرة المؤهلة — التي قد تكون الشركة ذات الغرض الخاص (SPE) المالكة للمشروع أو شركتها القابضة المؤسسة كشركة مساهمة وفقاً للمرسوم الاتحادي رقم 11.964/2024. ويخضع المستثمرون للضريبة العادية، مما يجعل السندات جذابة للمؤسسات المعفاة وصناديق التقاعد.
الآلية الضريبية للمادة 6 من القانون 14.801/2024
تحدد المادة 6 قاعدتين مكملتين لا ينبغي الخلط بينهما:
1. الخصم العادي: خصم نفقات الفوائد المدفوعة أو المستحقة لتحديد صافي الأرباح المحاسبية وفقاً للقواعد العامة.
2. استبعاد إضافي بنسبة 30%: عند تحديد الربح الخاضع للضريبة وقاعدة حساب المساهمة الاجتماعية (CSLL)، يحق للشركة إجراء استبعاد إضافي يعادل 30% من الفوائد المدفوعة فعلياً في تلك السنة المالية (وليس المستحقة فقط).
تنبيه للدقة الضريبية: هذه النسبة (30%) لا تمثل خفضاً مباشراً بنسبة 30% من إجمالي الضريبة المستحقة، ولا تعادل دعماً بنسبة 30% من قيمة الإصدار، بل هي استبعاد من الوعاء الضريبي، وينطبق حصرياً على الفوائد المدفوعة فعلياً خلال السنة.
التأهيل والمشروعات ذات الأولوية بموجب المرسوم 11.964/2024
- الإعفاء من الموافقة المسبقة كقاعدة عامة (المادة 3، الفقرة 1): يعفي المرسوم كقاعدة عامة من اشتراط الموافقة الوزارية المسبقة، مع تحميل الجهة المصدرة وصاحب المشروع مسؤولية التحقق من الشروط وتوجيه الموارد.
- المرافق التابعة للولايات والبلديات (المادة 3، الفقرة 2): يجوز للوزارات المعنية اشتراط الموافقة المسبقة لمشاريع المرافق العامة التابعة للإدارات المحلية.
- إلزامية التسجيل والبروتوكول المسبق (المادة 8): الإعفاء من الموافقة المسبقة لا يعفي من التقديم الرسمي للوثائق أمام الوزارة المختصة قبل طلب تسجيل الطرح العام.
2. تصنيف الالتزامات: قانونية وتعاقدية وتشغيلية
3. فصل المهام بين أطراف الإصدار وتحديد المسؤوليات
- الجهة المصدرة المؤهلة: مسؤولة عن تنفيذ الأعمال وإدارة سلسلة التوريد وتقديم فواتير النفقات الرأسمالية (CAPEX).
- الفحص الهندسي المستقل: شركة أو مهندسون مسجلون في CREA/CAU للمعاينة الميدانية ومطابقة الإنجاز مع هيكل العمل (WBS) وإصدار التقارير المرفقة بنموذج المسؤولية الفنية (ART/RRT).
- *الوكيل الائتماني (Trustee): مؤسسة مرخصة بموجب قرار CVM رقم 17/2021* لتمثيل حملة السندات ومراقبة التعهدات وإصدار الموافقات التعاقدية.
- المصرف المشرف على الحسابات المقيدة: مصرف مرخص من البنك المركزي البرازيلي (BACEN) يتولى حفظ الحسابات وتحويل الأموال وسداد المستحقات طبقاً لعقود الحسابات.
- المنصة التقنية المحايدة (Venko): بنية تحتية مستقلة لتنظيم الوثائق وسلسلة الأدلة الرقمية، دون أن تقدم خدمات مصرفية أو وصاية أو استشارات قانونية.
تحديد مسؤولية المنصة: تنظم المنصة السجلات والأدلة دون أن تحل محل تقييم المهندسين المعتمدين، أو المسؤوليات الائتمانية للأطراف، أو الموافقات المقررة في وثائق العملية.
4. نموذج توضيحي لمسار التدفق التعاقدي
مثال افتراضي: في عملية تشترط صرف الأموال بتحقيق إنجاز فعلي في الأعمال، يمكن للمنصة تنظيم القياسات الميدانية وتقرير الخبير المستقل وسجلات موافقة الوكيل الائتماني. ولا يتم تنفيذ العمليات المصرفية إلا عبر المصرف المعتمد.
التمييز بين الحركات المالية الخمس:
1. اكتتاب وتسوية الإصدار (Capitalization): تحويل المستثمرين للأموال إلى المصرف المكتتب.
2. إيداع المخصصات: إيداع العائدات في حساب المشروع المقيد تحت الإدارة الائتمانية.
3. التحويل بين الحسابات المقيدة: مناقلة داخلية بين الحسابات الفرعية بعد التحقق من الشروط المسبقة.
4. سداد مستحقات الموردين: خصم مباشر لسداد فواتير المقاولين وموردي المعدات المعتمدة.
5. خدمة الدين: سداد الفوائد والأقساط لحملة السندات وتغذية حساب احتياطي خدمة الدين (DSRA).
5. مراقبة التعهدات وإجراءات الإخلال
تحدد شروط الإصدار والأنظمة واجبة التطبيق موجبات الإخلال وآثاره. وقد تشمل الإشعار الرسمي، ومهلة التصحيح، والرجوع إلى اجتماع حملة السندات (AGD):
- حقوق التدخل القانونية (المادة 27-A من القانون 8.987/1995):
في عقود الامتياز، تنص المادة 27-A من القانون 8.987/1995، وفق الشروط المحددة في العقد، على ترخيص الجهة المانحة للممولين والضامنين دون صلة مساهمة مباشرة بتولي إدارة الشركة أو السيطرة عليها مؤقتاً بهدف إعادة الهيكلة المالية وضمان استمرار المرفق العام. ويتم التحقق من دور الهيئة التنظيمية القطاعية وفقاً للصلاحيات والأنظمة المطبقة على كل قطاع.
6. سلامة الوثائق، وفترات الحفظ، وحماية البيانات (LGPD)
- سلامة الملف مقابل صحة المحتوى: تثبت البصمة الرقمية SHA-256 وتقنية WORM أن الملف لم يتم التلاعب به منذ أرشفته. ولا يعوض ذلك الفحص الفني الميداني أو المسؤولية المهنية للمهندسين.
- فترة الحفظ الإلزامية لـ 5 سنوات (المادة 8، البند IV من المرسوم 11.964/2024): يلتزم المصدر بحفظ وثائق استخدام الأموال وإتاحتها للجهات الرقابية لمدة خمس سنوات على الأقل بعد استحقاق السندات أو تصفية صندوق FIDC.
- قانون حماية البيانات البرازيلي (المادة 16، البند I من LGPD): يجيز القانون الاحتفاظ بالبيانات الشخصية بعد انتهاء المعالجة امتثالاً لالتزام قانوني أو تنظيمي (مثل مدة الحفظ الخمسية). والحلول البرمجية لا تلغي التقييم القانوني لالتزامات الحفظ.
7. نطاق عمل منصة Venko والحدود التشغيلية
- ما تقدمه المنصة: مستودع رقمي آمن لحفظ وفهرسة الأدلة الفنية، ومطابقة وثائق WBS مع الفواتير، وسجل تدقيق غير قابل للتغيير، ولوحات متابعة لمواعيد التعهدات.
- ما لا تقدمه المنصة: لا تقدم استشارات قانونية أو ضريبية، ولا تصدر تقارير هندسية أو نماذج ART، ولا تمثل حملة السندات كوظيف ائتماني، ولا تمارس أعمالاً مصرفية أو وصاية على أموال العملاء.
8. الأسئلة الشائعة (FAQ)
هل الموافقة الوزارية المسبقة إلزامية لكل إصدار؟
كقاعدة عامة وفق المادة 3 من المرسوم 11.964/2024، يُعفى من الموافقة المسبقة، مع إلزامية بروتوكول الوثائق لدى الوزارة المختصة قبل الطرح العام بموجب المادة 8.
ما هي مدة حفظ وثائق استخدام الموارد؟
وفقاً للمادة 8، البند IV من المرسوم 11.964/2024، يجب حفظ الوثائق لمدة لا تقل عن خمس سنوات بعد استحقاق السندات.
9. المراجع الرسمية
- رئاسة الجمهورية البرازيلية — القانون الاتحادي رقم 12.431/2011
- رئاسة الجمهورية البرازيلية — القانون الاتحادي رقم 14.801/2024
- رئاسة الجمهورية البرازيلية — المرسوم الاتحادي رقم 11.964/2024
- هيئة الأوراق المالية البرازيلية — قرار CVM رقم 17/2021
- رئاسة الجمهورية البرازيلية — القانون 8.987/1995 (المادة 27-A)
- رئاسة الجمهورية البرازيلية — قانون حماية البيانات LGPD (المادتان 16 و18)
إشعار مؤسسي وتحريري: هذه المقالة ذات طابع إعلامي وتعليمي ولا تعتبر رأياً قانونياً أو تدقيقاً محاسبياً أو فحصاً هندسياً أو شهادة ائتمانية.
استنتاجات تقرير الاستخبارات وحوكمة الإصدار
- •الامتثال التنظيمي الكامل: التوافق التام مع قانون المشتريات البرازيلي رقم 14.133/2021 وقانون 13.303/2016 وتوجيهات CGU/TCU.
- •الفصل المعياري وانعدام الحضانة: عزل صارم بين التنسيق التحليلي للأدلة والحضانة المصرفية الخاضعة للتنظيم.
- •سلامة تشفيرية غير قابلة للتغيير: ظرف رقمي خاضع للتدقيق مع ملخص قياسي SHA-256 وتتبع كامل عبر RFC 8785.
- •حماية آمنة عند الفشل (Fail-Closed): عمليات مقيدة تماماً في بيئة الإنتاج مع اكتمال النصاب لجميع بوابات التحقق المعتمدة.